分期乐终止借款分两种情况:资金没到账的申请可以直接取消,全程0元费用,征信里也不会多一条借款记录;钱已经放款的合同已生效,不存在单方面终止,只能提前结清,利息算到结清当天为止。
两种情况的步骤、费用和征信影响差别很大,下面分开讲清楚。
 分期乐终止借款怎么样?费用和征信影响讲清楚
分期乐借款没到账还能取消吗?
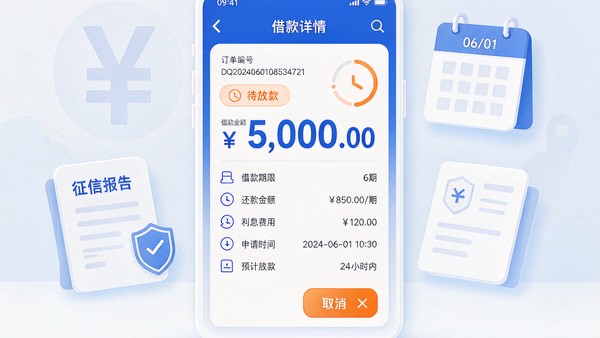
能。资金没到账之前,借款申请可以直接撤销:在分期乐App里打开借款记录,找到待放款的那笔申请点取消,不收任何费用。截至2026年10月,取消后状态当天就会更新。
具体步骤如下:
- 打开分期乐App,进入借款记录页面;
- 找到状态为待放款的这笔借款,点进详情;
- 选择取消借款并确认,状态更新后资金不会再发放。
有个细节要留意:取消要在放款前完成。部分申请审核通过后几分钟内就放款,等到账再取消就来不及了,只能走提前结清的路子,费用上会差出一截。
钱已经到账了还能终止吗?
不能终止,只能提前结清。资金一旦到账,借款合同就已生效,App里没有终止借款的功能,不还款会按逾期处理。想少付利息,做法是在还款页面选提前结清,按实际借款天数承担利息。
举个例子:借款5000元、日利率0.05%,用到第7天提前结清,利息约17.5元,比把整个借款周期用满省下大部分成本。费用规则分两类:按日计息的借款,利息算到结清当天为止,越早还越省;分期的订单,手续费签约时已约定,部分场景提前结清可减免剩余手续费,部分场景照收,以结清页面显示为准,具体以申请时为准。
结清入口和撤销不一样,通常走这几步:
- 在还款页找到这笔借款,选提前结清或提前还款;
- 页面列出结清总金额,含剩余本金和应计费用;
- 确认金额后付款,结清证明在借款详情里可以查到。
取消申请和提前结清差在哪?
差别主要在费用和记录上:取消申请是资金没到账的撤回,不花钱、征信不新增借款记录;提前结清是钱已经用过一段时间,要付实际天数的利息或约定手续费,征信里会显示这笔借款和结清状态。
| 对比项 | 没到账取消申请 | 已到账提前结清 |
| 能否单方面终止 | 可以,App里直接取消 | 不能终止,只能结清 |
| 费用 | 0元 | 实际天数利息或约定手续费 |
| 征信记录 | 不新增借款记录 | 显示借款及结清状态 |
| 对再借的影响 | 偶尔取消无影响 | 正常结清后可再申请 |
从这张表能看出,能不能省钱的关键在时间点:发现借多了、用不上,越早在放款前取消越干净;已经到账就尽快结清,拖得越久利息越多。
取消或结清会影响征信和额度吗?
分两种看:没到账的申请取消后,征信里不会出现这条借款,也不会留逾期记录;已放款的借款正常借、正常结清,征信展示的是结清状态,不算负面。真正要留意的是逾期和申请频率。
已放款的借款在征信里体现为一条借款记录和结清状态,按时结清不影响信用评价;逾期哪怕3天,逾期记录也会体现,并且结清后记录还会保留约5年,影响后续的信贷申请评估。
下面几种情形可能影响后续额度评估:
- 短时间内反复申请又取消,系统可能认为借款需求不稳定;
- 借款后极快结清,部分场景会被视为需求不真实,再借时额度和利率会重新评估;
- 存在逾期记录,再借门槛会明显提高,甚至额度被冻结。
拿不准的话,先看借款详情页的状态:还在待放款就取消,已到账就按页面显示的金额结清,两边都不需要额外付费给第三方。如果只是想腾出额度周转,把分期乐这类平台的规则摸清再动,比事后补救省心得多,也可以到换取平台官网看更多平台规则和省钱路子。
